Quy định đặc thù về cơ chế quản lý tài chính đối với doanh nghiệp kinh doanh xổ số

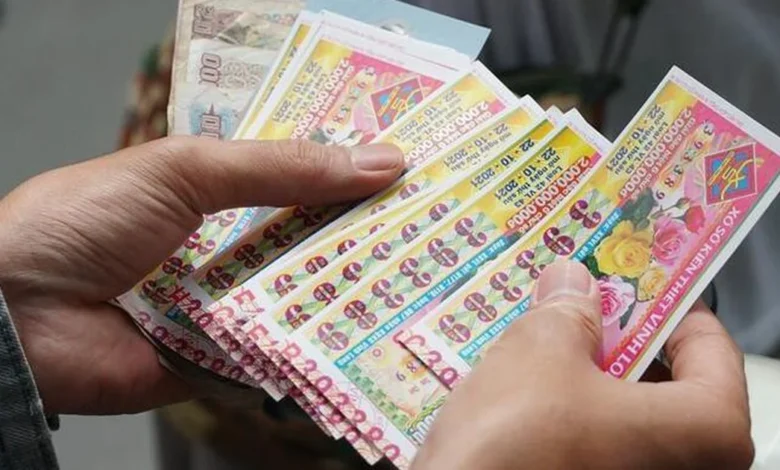
Ngày 23 tháng 10 năm 2026, Chính phủ Việt Nam đã chính thức ban hành Nghị định số 394/2026/NĐ-CP, thiết lập một khung khổ pháp lý mới và toàn diện nhằm điều chỉnh cơ chế quản lý tài chính áp dụng cho các doanh nghiệp kinh doanh xổ số trên toàn quốc. Văn bản này, được Phó Thủ tướng Nguyễn Văn Thắng ký ban hành, đánh dấu một bước ngoặt quan trọng trong nỗ lực hiện đại hóa ngành công nghiệp trò chơi có thưởng, đồng thời đảm bảo tính minh bạch, hiệu quả và tuân thủ nghiêm ngặt các tiêu chuẩn tài chính quốc tế. Nghị định có hiệu lực thi hành từ ngày 08 tháng 12 năm 2026, thay thế hoàn toàn Nghị định số 122/2017/NĐ-CP đã tồn tại gần một thập kỷ.
Bối cảnh và sự cần thiết của khung pháp lý mới
Ngành kinh doanh xổ số tại Việt Nam trong những năm qua đã có những bước phát triển vượt bậc cả về quy mô lẫn hình thức vận hành. Sự ra đời của Công ty Xổ số điện toán Việt Nam (Vietlott) cùng với sự ổn định bền bỉ của hệ thống xổ số truyền thống đã tạo nên một thị trường sôi động, đóng góp đáng kể vào ngân sách nhà nước thông qua thuế và các khoản lợi nhuận nộp ngân sách. Tuy nhiên, cùng với sự phát triển của công nghệ số và sự thay đổi trong thói quen tiêu dùng của người dân, những quy định cũ tại Nghị định 122/2017/NĐ-CP đã bắt đầu bộc lộ những hạn chế, đặc biệt là trong việc kiểm soát các dòng tiền phức tạp, quản lý chi phí vận hành và xử lý các khoản giải thưởng tích lũy quy mô lớn.
Việc ban hành Nghị định 394/2026/NĐ-CP không chỉ nhằm mục đích cập nhật các quy định lỗi thời mà còn để đồng bộ hóa hệ thống quản lý tài chính, giúp các doanh nghiệp xổ số hoạt động chuyên nghiệp hơn, đồng thời tạo ra hành lang pháp lý vững chắc cho các cơ quan quản lý nhà nước như Bộ Tài chính trong việc giám sát, kiểm tra và ngăn ngừa rủi ro.
Đối tượng áp dụng và phạm vi điều chỉnh
Nghị định 394/2026/NĐ-CP bao gồm 4 chương và 12 điều, quy định chi tiết về phạm vi, đối tượng và các nguyên tắc tài chính cốt lõi. Đối tượng áp dụng của nghị định bao gồm:
- Các doanh nghiệp kinh doanh xổ số: Cụ thể là các Công ty Trách nhiệm hữu hạn một thành viên Xổ số kiến thiết tại 63 tỉnh, thành phố và Công ty Trách nhiệm hữu hạn một thành viên Xổ số điện toán Việt Nam (Vietlott).
- Các cơ quan đại diện chủ sở hữu: Những đơn vị có thẩm quyền quản lý vốn và giám sát hiệu quả kinh doanh của các doanh nghiệp xổ số.
- Các tổ chức và cá nhân liên quan: Bao gồm các đại lý, đơn vị cung cấp dịch vụ kỹ thuật và các đối tác tài chính có liên quan trực tiếp đến quy trình quản lý dòng tiền của doanh nghiệp.
Các thành phần doanh thu và quy định về giải thưởng
Một trong những điểm nhấn quan trọng của Nghị định 394 là việc định nghĩa rõ ràng hơn về nguồn thu của doanh nghiệp. Theo đó, doanh thu của doanh nghiệp kinh doanh xổ số bao gồm: doanh thu từ hoạt động kinh doanh xổ số, doanh thu từ hoạt động tài chính, các hoạt động kinh doanh khác và các khoản thu nhập khác theo quy định pháp luật.
Đặc biệt, đối với các sản phẩm xổ số điện toán có cơ chế giải thưởng tích lũy (jackpot), Nghị định đã thiết lập quy trình xử lý minh bạch. Trong trường hợp giải thưởng tích lũy hết thời hạn lĩnh thưởng mà người trúng giải không đến nhận, số tiền này sẽ không bị bỏ trống hay để lại trong các tài khoản treo mà sẽ được doanh nghiệp hạch toán trực tiếp vào thu nhập khác của đơn vị. Điều này giúp tối ưu hóa việc sử dụng nguồn vốn nhàn rỗi và đảm bảo tính thống nhất trong báo cáo tài chính cuối năm.
Cấu trúc chi phí và quản lý chi tiêu
Nghị định 394 quy định nghiêm ngặt về danh mục các chi phí được phép khấu trừ, bao gồm: chi phí trả thưởng, chi hoa hồng đại lý, chi phí ủy quyền trả thưởng, chi phí quay số mở thưởng, chi phí giám sát, chi hỗ trợ phòng chống số đề, chi phí in vé, chi phí thông tin và chi phí đóng góp cho hoạt động của Hội đồng Xổ số kiến thiết khu vực.
Đối với chi phí trả thưởng:
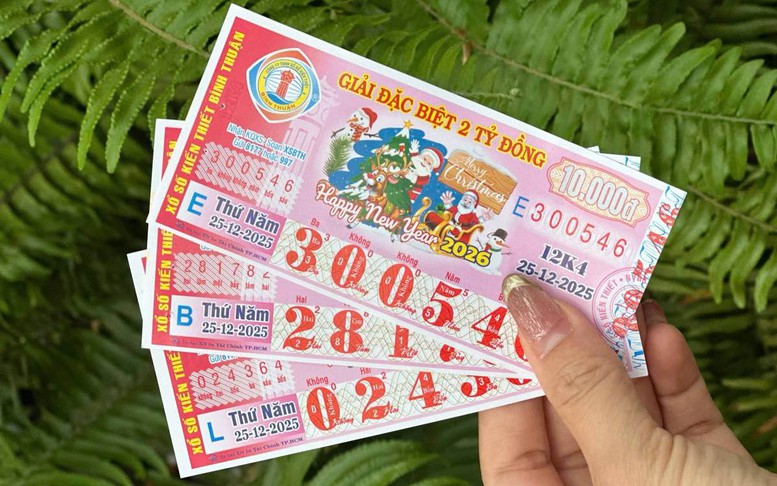
- Đối với loại hình xổ số truyền thống, xổ số lô tô thủ công và xổ số biết kết quả ngay: Doanh nghiệp phải đảm bảo chi trả đúng số tiền trúng thưởng cho người chơi theo đúng pháp luật hiện hành.
- Đối với hình thức xổ số liên kết: Nghị định quy định rõ cách thức phân bổ chi phí trả thưởng giữa các doanh nghiệp trong Hội đồng Xổ số kiến thiết khu vực, đảm bảo tính công bằng và trách nhiệm tài chính giữa các bên tham gia.
- Đối với xổ số điện toán: Chi phí trả thưởng bao gồm số tiền thực trả cho người trúng giải và giá trị của các giải thưởng tích lũy được chuyển sang kỳ quay số tiếp theo.
Đối với hoa hồng đại lý: Nghị định quy định rõ hoa hồng là khoản tiền doanh nghiệp chi trả cho đại lý dựa trên tỷ lệ phần trăm doanh thu vé bán được. Bộ Tài chính sẽ là cơ quan quyết định trần tỷ lệ hoa hồng tối đa trong từng thời kỳ. Doanh nghiệp có trách nhiệm ký hợp đồng đại lý rõ ràng, thanh toán hoa hồng sau khi xác nhận số lượng vé tiêu thụ và thực hiện khấu trừ thuế thu nhập cá nhân đối với các đại lý là cá nhân trước khi thực hiện chi trả.
Kiểm soát lợi nhuận và đầu tư ra ngoài
Nhằm đảm bảo an toàn tài chính, Nghị định 394/2026/NĐ-CP đặt ra các rào cản nghiêm ngặt đối với việc sử dụng lợi nhuận sau thuế. Cụ thể, các doanh nghiệp xổ số đã được Nhà nước đầu tư đủ vốn điều lệ sẽ không được phép trích lập quỹ đầu tư phát triển. Chính phủ cũng yêu cầu các doanh nghiệp không được sử dụng lợi nhuận còn lại sau thuế và các quỹ khen thưởng, phúc lợi để chi thưởng hoặc hỗ trợ hoa hồng đại lý vượt mức quy định.
Việc đầu tư ra ngoài doanh nghiệp cũng bị giới hạn chặt chẽ: các doanh nghiệp xổ số chỉ được phép đầu tư vào các ngành nghề kinh doanh có liên quan trực tiếp đến hoạt động xổ số, nhằm tránh rủi ro từ các lĩnh vực đầu tư ngoài ngành vốn thường có tính biến động cao.
Tác động và phân tích chuyên gia
Các chuyên gia kinh tế nhận định rằng, Nghị định 394/2026/NĐ-CP là một bước tiến cần thiết để làm sạch môi trường kinh doanh xổ số. Bằng cách siết chặt cơ chế tài chính, Chính phủ không chỉ bảo vệ nguồn thu ngân sách mà còn ngăn chặn các hành vi trục lợi hoặc quản lý tài chính lỏng lẻo tại các địa phương.
Việc quy định cụ thể về việc xử lý các giải thưởng không có người nhận và giới hạn chi phí hoa hồng sẽ tạo ra áp lực tích cực, buộc các công ty xổ số phải nâng cao hiệu quả quản trị và tập trung vào việc hiện đại hóa kênh phân phối thay vì dựa dẫm vào các khoản phí hoa hồng cao. Đối với các đơn vị như Vietlott, các quy định mới về quản lý chi phí quay số và giám sát là hoàn toàn phù hợp với mô hình xổ số công nghệ hiện đại, giúp tăng cường niềm tin của công chúng vào tính minh bạch của các kỳ quay số.
Lộ trình chuyển tiếp và hiệu lực
Nghị định chính thức có hiệu lực từ ngày 08/12/2026. Đối với các doanh nghiệp xổ số hiện đang có số dư quỹ dự phòng rủi ro trả thưởng vượt quá mức tối đa cho phép theo quy định mới, Nghị định yêu cầu số chênh lệch này phải được hạch toán vào thu nhập khác của doanh nghiệp tại thời điểm kết thúc năm tài chính 2026 và thực hiện nộp thuế thu nhập doanh nghiệp theo quy định.
Sự chuyển dịch này cho thấy quyết tâm của Chính phủ trong việc tối ưu hóa nguồn lực tài chính nhà nước. Các doanh nghiệp xổ số hiện đang phải khẩn trương rà soát lại hệ thống sổ sách, điều chỉnh các hợp đồng đại lý và quy trình chi tiêu để đảm bảo sự tuân thủ đầy đủ khi nghị định đi vào thực tiễn.
Kết luận
Nghị định 394/2026/NĐ-CP không chỉ là một văn bản kỹ thuật về tài chính mà còn là thông điệp về sự chuyên nghiệp hóa ngành kinh doanh xổ số tại Việt Nam. Với việc thiết lập những tiêu chuẩn khắt khe, minh bạch về doanh thu, chi phí và quản lý lợi nhuận, Chính phủ Việt Nam đã tạo ra một nền tảng ổn định để ngành xổ số tiếp tục đóng góp vào sự phát triển chung của đất nước, đồng thời đảm bảo quyền lợi của người chơi và sự minh bạch của thị trường. Trong thời gian tới, Bộ Tài chính được kỳ vọng sẽ ban hành các thông tư hướng dẫn chi tiết hơn để đảm bảo quá trình chuyển đổi diễn ra suôn sẻ, đúng lộ trình.