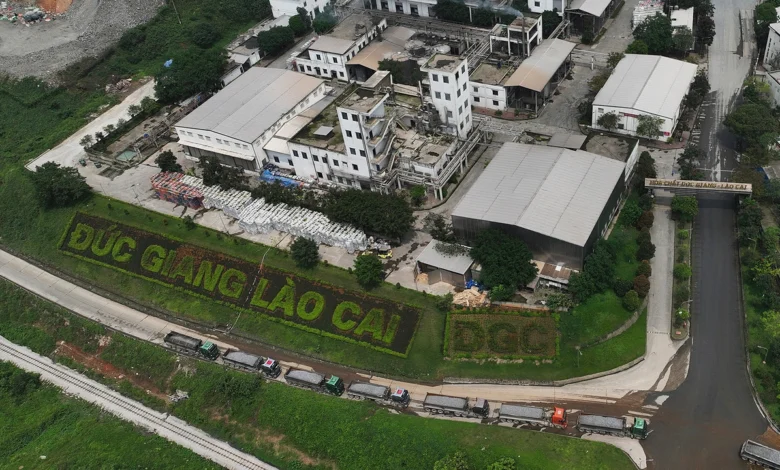
Hóa chất Đức Giang (DGC), một trong những tên tuổi hàng đầu trên thị trường hóa chất Việt Nam, đang ghi nhận những con số tài chính đầy tương phản trong giai đoạn 9 tháng đầu năm. Trong khi hoạt động kinh doanh cốt lõi đối mặt với nhiều thách thức từ thị trường và các vấn đề pháp lý, doanh nghiệp này vẫn duy trì được dòng tiền dồi dào từ lãi tiền gửi ngân hàng, mang về trung bình khoảng 1,9 tỷ đồng mỗi ngày.
Bức tranh tài chính: Nghịch lý giữa tiền gửi và lợi nhuận sản xuất
Tính đến ngày 30 tháng 9, Công ty cổ phần Tập đoàn Hóa chất Đức Giang báo cáo sở hữu khoảng 9.761 tỷ đồng tiền mặt và tiền gửi ngân hàng. Dù con số này đã giảm khoảng 3.600 tỷ đồng so với thời điểm đầu năm, Hóa chất Đức Giang vẫn được xếp vào nhóm các doanh nghiệp có lượng tiền mặt dồi dào nhất trên sàn chứng khoán.
Chính nguồn tiền gửi khổng lồ này đã tạo ra một "bệ đỡ" tài chính quan trọng. Trong 9 tháng qua, doanh nghiệp ghi nhận doanh thu tài chính từ lãi tiền gửi lên tới khoảng 528 tỷ đồng, tăng 18% so với cùng kỳ năm ngoái. Đáng chú ý, nguồn thu này đóng vai trò như một bộ đệm an toàn, gấp khoảng 8,5 lần so với chi phí lãi vay mà công ty phải chi trả trong cùng kỳ.
Tuy nhiên, bức tranh về mảng kinh doanh cốt lõi lại không mấy tươi sáng. Lũy kế 9 tháng, doanh nghiệp đạt doanh thu 7.016 tỷ đồng, giảm 17,7% so với cùng kỳ năm trước. Lợi nhuận trước thuế đạt 1.577 tỷ đồng, giảm gần 45%, trong khi lợi nhuận sau thuế rơi xuống mức 1.369 tỷ đồng, tương đương mức sụt giảm 46% so với 9 tháng đầu năm 2025.
Nguyên nhân đằng sau sự sụt giảm hiệu quả kinh doanh
Theo giải trình từ phía lãnh đạo Hóa chất Đức Giang, sự sụt giảm lợi nhuận bắt nguồn từ sự cộng hưởng của nhiều yếu tố bất lợi. Thứ nhất, chi phí đầu vào phục vụ sản xuất như lưu huỳnh, điện, than cốc và amoniac đều ghi nhận đà tăng mạnh. Trong bối cảnh giá nguyên liệu đầu vào leo thang, áp lực lên biên lợi nhuận của doanh nghiệp trở nên vô cùng lớn.
Thứ hai, và cũng là yếu tố quan trọng nhất, đó là sự gián đoạn trong nguồn cung quặng apatit. Kể từ đầu năm, Khai trường 25 đã phải tạm dừng hoạt động để phục vụ công tác điều tra. Việc này buộc doanh nghiệp phải chuyển sang sử dụng quặng nhập khẩu và mua từ các nguồn bên ngoài, đẩy chi phí vốn của các mặt hàng phốt pho lên cao hơn đáng kể so với cùng kỳ năm ngoái. Việc không thể tự chủ nguồn quặng tại chỗ đã làm thay đổi hoàn toàn cơ cấu giá thành sản phẩm, ảnh hưởng trực tiếp đến khả năng cạnh tranh về giá của công ty trên thị trường quốc tế.
Dấu mốc lịch sử: Vụ án tại Khai trường 25
Để hiểu rõ hơn về tình hình hiện tại, cần nhìn lại sự kiện diễn ra vào ngày 17 tháng 3. Cơ quan Cảnh sát điều tra Bộ Công an đã tiến hành khởi tố và bắt tạm giam ông Đào Hữu Huyền, Chủ tịch Hóa chất Đức Giang, cùng con trai là ông Đào Hữu Duy Anh, Phó chủ tịch kiêm Tổng giám đốc công ty.
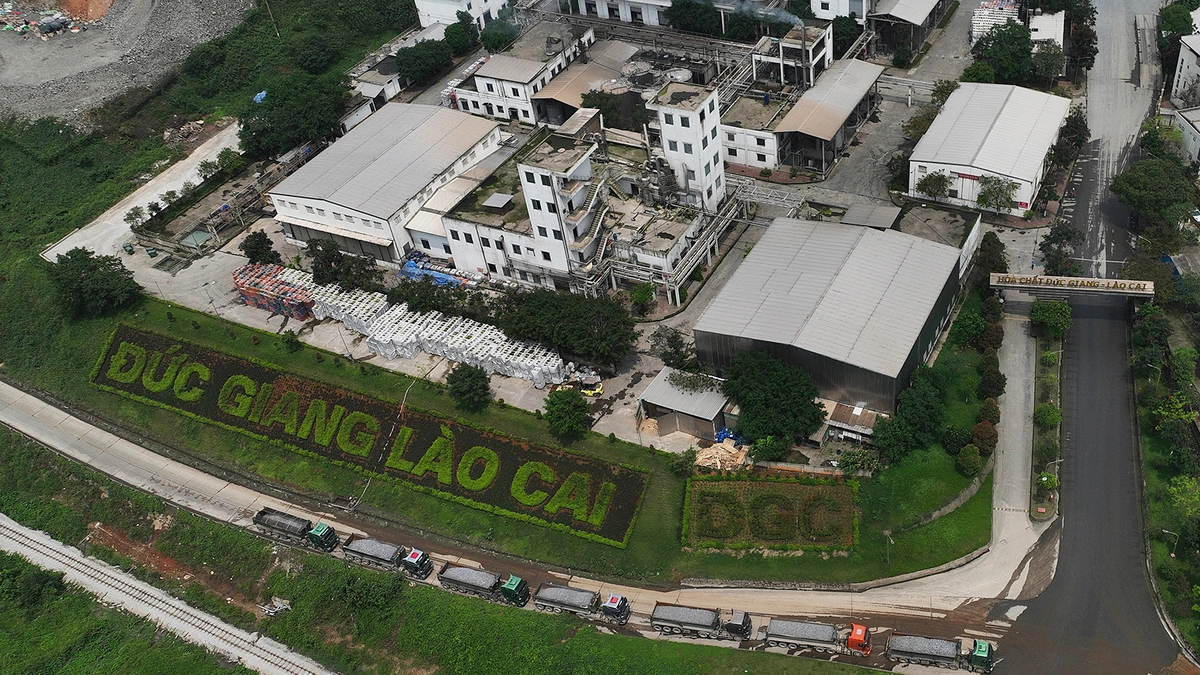
Các cáo buộc xoay quanh những sai phạm liên quan đến việc quản lý đất đai và khai thác khoáng sản trái phép tại tỉnh Lào Cai. Vụ án này không chỉ là một cú sốc về quản trị doanh nghiệp mà còn là nguyên nhân trực tiếp dẫn đến việc Khai trường 25 phải ngừng hoạt động từ tháng 3 cho đến nay. Sự vắng mặt của nguồn nguyên liệu tại chỗ từ khai trường này đã tạo ra một khoảng trống lớn trong chuỗi cung ứng của tập đoàn, buộc bộ máy vận hành phải thích nghi với các chi phí mua ngoài cao hơn.
Cấu trúc tài chính và tình trạng nợ vay
Mặc dù đối mặt với nhiều khó khăn, Hóa chất Đức Giang vẫn duy trì một bảng cân đối kế toán khá lành mạnh nếu xét về tỷ lệ đòn bẩy. Tại ngày 30 tháng 9, tổng tài sản của tập đoàn đạt 16.514 tỷ đồng, giảm 15% so với đầu năm.
Về cơ cấu nợ, doanh nghiệp chỉ ghi nhận mức nợ vay tài chính là 1.390 tỷ đồng, toàn bộ đều là nợ ngắn hạn. Đây là một con số rất thấp so với quy mô vốn chủ sở hữu đạt 13.474 tỷ đồng. Một điểm đáng chú ý khác là trong cơ cấu vốn chủ sở hữu, có gần một nửa là lợi nhuận sau thuế chưa phân phối. Điều này cho thấy tiềm lực tài chính nội tại của công ty vẫn rất lớn, giúp doanh nghiệp có khả năng chống chịu trước những biến động ngắn hạn của thị trường.
Phân tích tác động và triển vọng tương lai
Việc phụ thuộc vào lãi tiền gửi trong khi hoạt động sản xuất suy yếu là một tín hiệu cảnh báo cho thấy mô hình kinh doanh truyền thống đang cần được tái cấu trúc. Các nhà phân tích tài chính cho rằng, Hóa chất Đức Giang đang đứng trước hai thách thức lớn:
- Giải quyết vấn đề pháp lý: Sự phục hồi của Khai trường 25 là yếu tố then chốt để doanh nghiệp hạ giá thành sản xuất. Nếu công tác điều tra kéo dài, chi phí đầu vào sẽ tiếp tục duy trì ở mức cao, bào mòn lợi nhuận biên trong các quý tới.
- Đa dạng hóa nguồn thu: Việc dựa vào lãi tiền gửi chỉ là giải pháp tình thế. Về lâu dài, tập đoàn cần tìm kiếm các thị trường xuất khẩu mới hoặc tối ưu hóa công nghệ sản xuất để giảm bớt sự phụ thuộc vào quặng apatit trong nước.
Trên thị trường chứng khoán, thông tin về lợi nhuận giảm sút đã phản ánh một phần vào giá cổ phiếu trong thời gian qua. Tuy nhiên, giới đầu tư vẫn quan tâm đến khả năng "tiền mặt dồi dào" của DGC. Với việc sở hữu lượng tiền mặt lớn, tập đoàn có lợi thế để thực hiện các thương vụ mua bán sáp nhập (M&A) hoặc tái đầu tư vào công nghệ khi thời điểm thị trường hồi phục.
Kết luận
Hóa chất Đức Giang hiện đang ở giai đoạn "thắt lưng buộc bụng" và tập trung quản trị rủi ro pháp lý. Việc doanh nghiệp vẫn tạo ra gần 2 tỷ đồng mỗi ngày từ lãi ngân hàng là một minh chứng cho sự tích lũy vốn bền bỉ trong quá khứ. Tuy nhiên, để lấy lại đà tăng trưởng bền vững, ban lãnh đạo doanh nghiệp cần sớm giải quyết dứt điểm các vướng mắc liên quan đến khai thác khoáng sản và tối ưu hóa lại chuỗi giá trị sản xuất.
Trong bối cảnh kinh tế toàn cầu đầy biến động, câu chuyện của Hóa chất Đức Giang không chỉ là bài học về quản trị doanh nghiệp, mà còn là lời nhắc nhở về tầm quan trọng của việc duy trì sự ổn định trong chuỗi cung ứng nguyên liệu đối với các doanh nghiệp sản xuất công nghiệp nặng tại Việt Nam. Các nhà đầu tư và cổ đông hiện đang chờ đợi những thông tin tích cực hơn từ các phiên tòa và lộ trình hoạt động trở lại của các dự án trọng điểm trong tương lai gần.
Related posts: